Dans un immeuble en copropriété, un même sinistre peut concerner le syndicat des copropriétaires, le propriétaire d’un appartement et son locataire. Ces acteurs n’ont pourtant ni les mêmes obligations ni le même rôle. Pour comprendre qui intervient, il faut distinguer la responsabilité de chacun, la nature des parties touchées et les contrats souscrits. Le règlement de copropriété constitue le premier repère : il précise la frontière entre parties communes et parties privatives, avant même l’examen des circonstances du dommage.
Le syndicat des copropriétaires : une responsabilité collective
Le syndicat des copropriétaires regroupe l’ensemble des propriétaires de l’immeuble. L’article 9-1 de la loi du 10 juillet 1965 impose au syndicat de s’assurer contre les risques de responsabilité civile dont il doit répondre. Cette obligation, introduite par la loi ALUR, est distincte de celle qui s’applique individuellement aux copropriétaires. Le contrat collectif est géré par le syndic pour le compte du syndicat.
Cette organisation ne signifie pas que le syndic devient personnellement l’assureur des habitants. Le syndic représente le syndicat et assure la gestion administrative du contrat de l’immeuble. Lorsqu’un événement touche une partie commune, le syndic constitue donc un interlocuteur central pour rassembler les informations et transmettre les déclarations nécessaires. L’origine du dommage doit toutefois être établie : l’endroit où les conséquences apparaissent ne suffit pas à déterminer la responsabilité.
Le copropriétaire occupant : une obligation individuelle
Depuis la loi ALUR, chaque copropriétaire doit être assuré contre les risques de responsabilité civile dont il doit répondre, qu’il occupe ou non son logement. Pour un propriétaire occupant, assurer son appartement ne se résume donc pas à une démarche facultative : la responsabilité civile relève d’une obligation légale. L’existence du contrat collectif de l’immeuble ne supprime pas cette exigence individuelle.
Le copropriétaire occupant doit également distinguer son appartement des éléments communs de l’immeuble. Une canalisation, une terrasse ou un équipement situé à proximité du logement ne se classe pas uniquement selon son emplacement. Le règlement de copropriété précise la qualification des éléments concernés et peut prévoir des parties communes à jouissance privative. Une utilisation personnelle ne signifie donc pas automatiquement que l’élément est une partie privative.
En pratique, cette distinction permet de comprendre pourquoi plusieurs interlocuteurs peuvent intervenir à la suite d’un seul événement. Le propriétaire décrit les faits concernant son logement, tandis que le syndic documente les éléments relevant de l’immeuble. L’examen des documents et des circonstances précède toute conclusion sur la responsabilité.
Le copropriétaire bailleur : un propriétaire même sans occupation
Le propriétaire qui met son appartement en location reste copropriétaire. L’article 9-1 de la loi du 10 juillet 1965 lui impose donc également une assurance de responsabilité civile en cette qualité. Le bailleur ne peut pas considérer que le contrat du locataire ou celui du syndicat remplace automatiquement son obligation personnelle.
La mise en location ajoute un acteur, sans faire disparaître les autres. Le bail organise les rapports entre propriétaire et locataire ; le règlement de copropriété décrit l’organisation de l’immeuble. Ces deux documents n’ont pas la même fonction. Lorsqu’un problème concerne le logement loué, le bailleur demeure l’interlocuteur du locataire pour les questions qui relèvent de sa qualité de propriétaire, et celui du syndic pour le suivi de la copropriété.
Le locataire : une obligation liée au bail d’habitation
Le locataire d’un logement loué vide à titre de résidence principale doit s’assurer contre les risques locatifs. Cette obligation figure à l’article 7 de la loi du 6 juillet 1989. Le locataire doit pouvoir justifier de son assurance lors de la remise des clés, puis chaque année à la demande du bailleur. Service Public rappelle les modalités de cette justification dans sa fiche consacrée à l’assurance habitation du locataire.
L’assurance du locataire s’inscrit dans sa relation avec le bailleur. Elle ne remplace ni l’assurance individuelle du copropriétaire ni celle du syndicat. La présence de plusieurs contrats ne constitue donc pas, à elle seule, une anomalie : chaque acteur intervient selon sa situation juridique et les circonstances du sinistre.
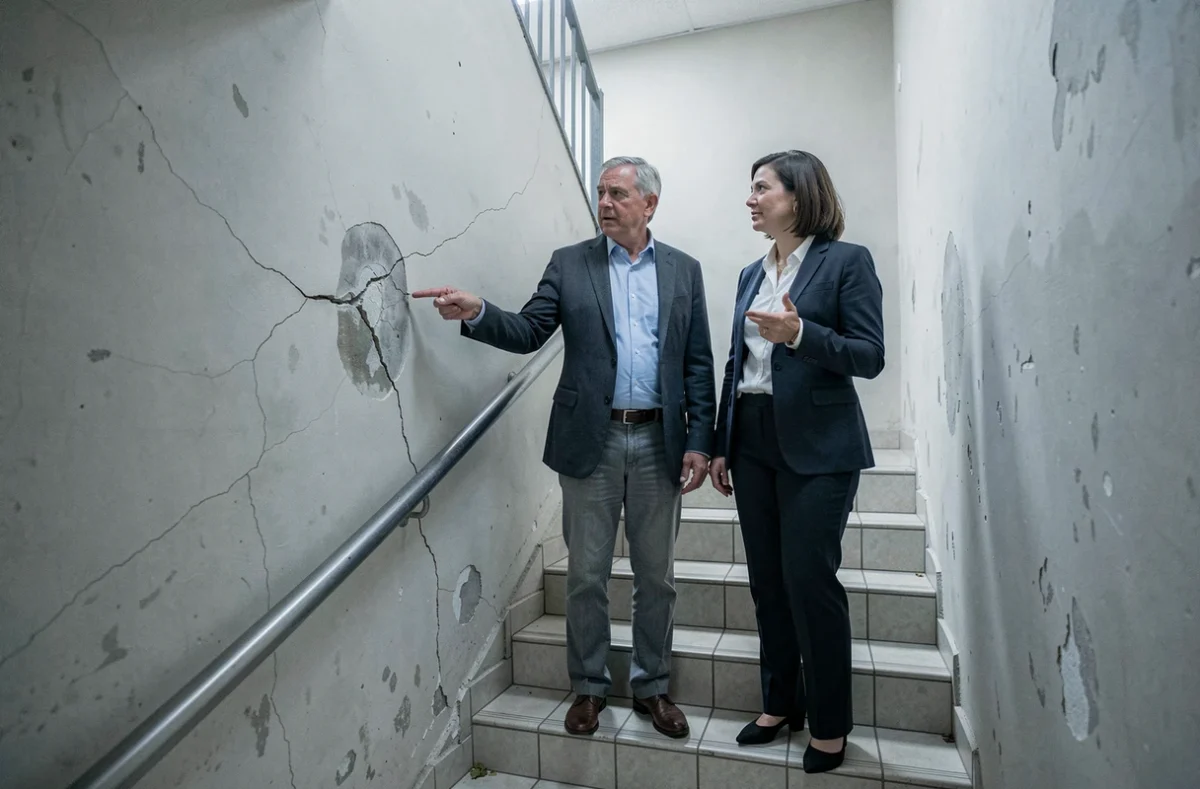
Dégâts des eaux : distinguer gestion du dossier et responsabilité
Pour les dégâts des eaux en immeuble, la convention IRSI, appliquée par les assureurs depuis le 1er juin 2018, organise notamment la désignation d’un assureur gestionnaire lorsque ses conditions d’application sont réunies. Cet assureur coordonne la gestion du dossier dans le cadre conventionnel. Cette désignation ne signifie pas que l’occupant du logement concerné est automatiquement responsable de la fuite.
En cas de sinistre : les 3 documents à consulter
- Le règlement de copropriété, pour identifier les parties communes et privatives.
- Le bail, lorsque le logement est loué, pour retrouver le cadre de l’occupation.
- Les documents d’assurance applicables, pour identifier les contrats et les interlocuteurs concernés.
Le cadre légal permet ainsi de distinguer les obligations du syndicat, du copropriétaire et du locataire, sans confondre propriété, occupation et gestion du sinistre. Pour une question sur son propre contrat, un assuré peut solliciter son interlocuteur habituel, par exemple via le site d’AXA pour les clients de l’assureur.
Sources : loi du 10 juillet 1965, article 9-1 ; loi du 6 juillet 1989, article 7 ; Service Public, « Obligation du locataire : assurance habitation couvrant les risques locatifs ».